생활 숫자 / 사용 설명
예금·적금 금리가 같은데 이자가 다른 이유: 납입 시점 비교
최종 납입원금이 같아도 돈이 맡겨진 기간이 다르면 이자도 달라집니다.
최종 원금 1,200만원이라도 같은 계산은 아님
실제 상품 비교가 아닌 설명용 가정입니다. 예금은 처음부터 12,000,000원을 365일 맡기고 연 12% 단리, 기준연도 365일, 가정 세율 0%로 계산하면 세전 이자는 1,440,000원입니다. 적금은 월초 1,000,000원씩 12회 납입하고 각 납입금이 12개월부터 1개월까지 맡겨진다는 월 단순 모형에서 세전 이자 780,000원입니다.
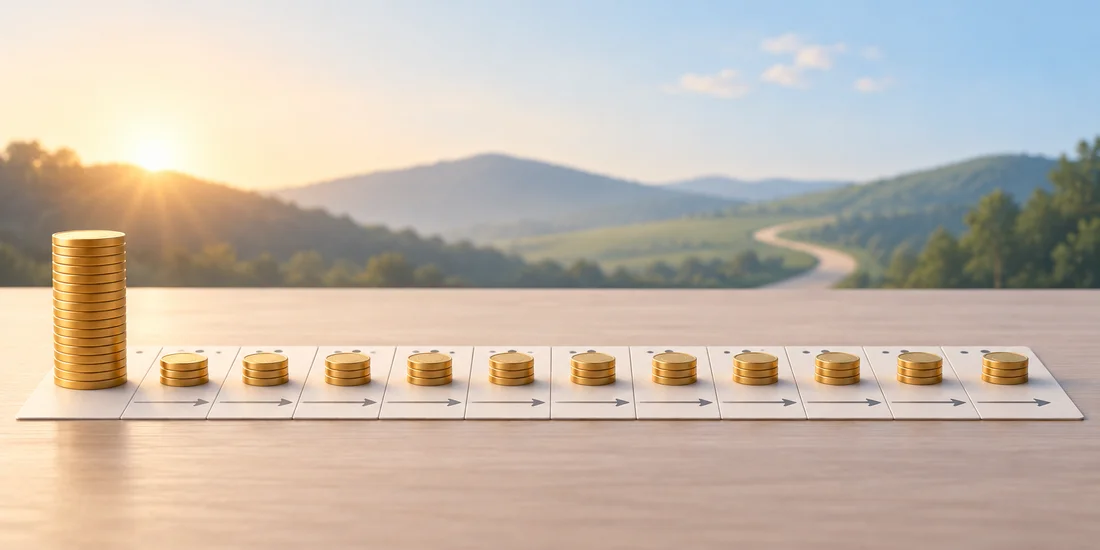
두 경우 최종 납입원금은 같지만 처음부터 전체 금액이 들어가 있는지 매달 나누어 들어가는지가 다릅니다. 적금 금리 표기를 최종 원금 전체에 1년 내내 적용하면 이자를 과대 계산합니다.
기존 두 계산기에 가정을 맞춰 입력
예금 도구에는 예치금 12000000, 연율 12, 예치일수 365, 연간 기준일수 365, 가정 세율 0을 넣습니다. 적금 도구에는 월 납입 1000000, 12개월, 연율 12, 가정 세율 0을 넣습니다. 초기 예시는 이 비교와 다를 수 있으므로 모든 칸을 확인합니다. 예금 결과 1,440,000원과 적금 결과 780,000원은 이 단순 모형의 세전 이자입니다.
실제 차이는 금리보다 돈의 체류 기간
적금 모형은 1000000×0.12×(12+11+…+1)÷12로 계산합니다. 마지막에 납입한 돈은 처음 납입한 돈만큼 오래 이자가 붙지 않습니다. 아직 적금에 넣지 않은 돈을 어디에 보관하는지도 전체 자금 운용 결과에는 영향을 주지만 이 계산에 자동 포함되지 않습니다. 예금과 적금의 이자 숫자만으로 상품 우열이나 개인에게 맞는 선택을 확정하지 않습니다.
실제 상품은 납입일과 세금을 따로 대조
실제 적금은 납입금별 일수, 약정일, 지연 납입과 중도해지, 우대금리 충족 여부 등이 적용될 수 있습니다. 예금도 일수와 이자 지급 방식이 다를 수 있습니다. 여기의 12%와 세율 0%는 실제 판매 조건이나 비과세 자격을 주장하는 숫자가 아닙니다. 상품 설명서와 본인에게 적용될 세금 조건을 확인한 뒤 입력을 바꿉니다. 서로 다른 기간·원금·세전/세후 결과를 같은 조건처럼 비교하지 않습니다.
근거와 계산 범위
하나은행 공식 적금 상품설명서의 납입금별 이자 계산 · 확인 2026-10-29
우리은행 공식 예금 계산 자료 · 확인 2026-10-29
수치는 명시한 가정의 자체 계산 예시이며 실제 금융상품·계약 결과가 아닙니다.