생활 숫자 / 사용 설명
원리금균등·원금균등 비교: 같은 원금·금리·기간으로 계산하기
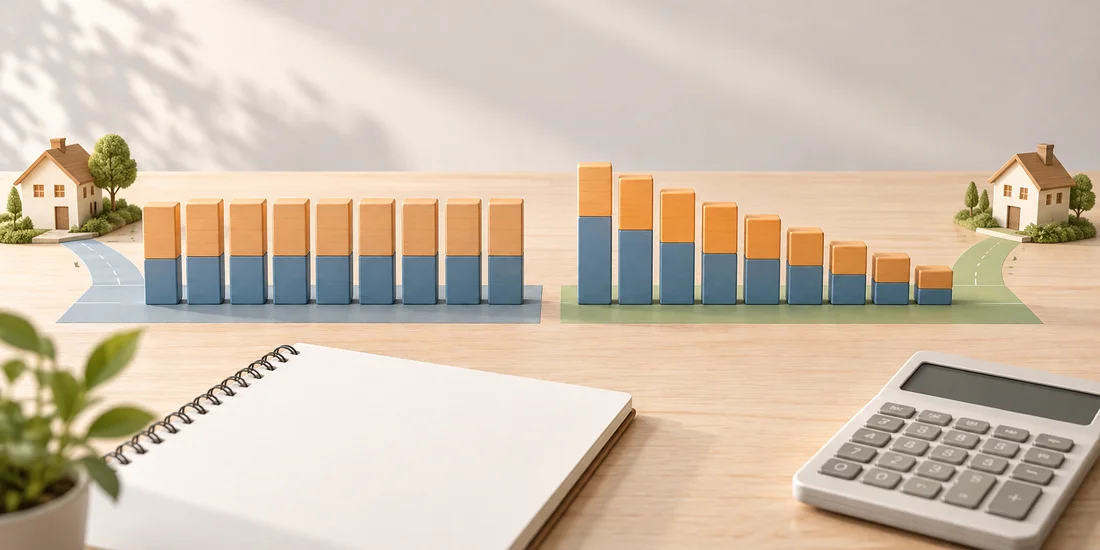
첫 달 부담과 총이자 중 무엇을 비교하는지 같은 가정으로 나란히 봅니다.
1,200만원·연 12%·12개월이라는 동일 가정
실제 대출 상품이 아닌 월 단위 단순 모형입니다. 원금 12,000,000원, 고정 연이율 12%, 12개월, 거치·중도상환·부대비용 없음으로 비교합니다. 월 이율은 1%입니다. 원리금균등은 월 약 1,066,185원, 총이자 약 794,226원이고 원금균등은 첫 달 1,120,000원, 마지막 달 1,010,000원, 총이자 780,000원입니다.
이 가정에서는 원금균등의 첫 납입 부담이 더 크지만 총이자는 약 14,226원 적습니다. 어느 방식이 누구에게 항상 유리하다는 결론은 아닙니다.
두 도구의 원금·금리·개월을 똑같이 맞추기
아래 기존 원리금균등 도구와 원금균등 도구에 각각 12000000, 연이율 12, 기간 12를 입력합니다. 초기값은 서로 다를 수 있으므로 세 칸을 모두 맞춘 뒤 계산합니다. 원리금균등은 월 합계가 일정하고 그 안의 원금과 이자 배분이 바뀝니다. 원금균등은 매달 갚는 원금이 1,000,000원으로 일정하고 남은 잔액의 이자가 줄어 월 합계가 내려갑니다.
첫 달만 보거나 총이자만 보면 다른 답
초기 현금흐름이 중요한지, 전체 이자 비용이 중요한지 목적을 먼저 정합니다. 첫 달 차이 약 53,815원과 전체 이자 차이 약 14,226원은 서로 다른 비교입니다. 두 계산 결과를 원리금 전체와 이자만의 수치로 혼동하지 않습니다. 또 기간이나 금리를 다르게 넣은 결과로 상환 방식만의 차이를 주장하지 않습니다.
실제 약정의 납입표는 별도 확인
도구는 전월 잔액에 연율÷12를 적용하고 계산 결과를 원 단위로 반올림해 보여 줍니다. 실제 계약은 실행일·납입일의 일수, 회차별 절사, 금리 변동, 수수료와 중도상환에 따라 달라질 수 있습니다. CFPB의 고정금리 원리금 배분 설명은 일반 개념의 근거로만 사용하며 미국의 세금·보험 제도를 한국 대출에 그대로 적용하지 않습니다. 최종 비교는 동일 조건의 실제 금융회사 상환표로 합니다.
근거와 계산 범위
CFPB 공식: 대출 원금·이자와 고정 원리금 배분 · 확인 2026-10-31
한국주택금융공사 상환 안내 · 확인 2026-10-29
수치는 명시한 가정의 자체 계산 예시이며 실제 금융상품·계약 결과가 아닙니다.